95% бухгалтеров спотыкаются на ПБУ 18/02. Как понять учет разниц раз и навсегда.
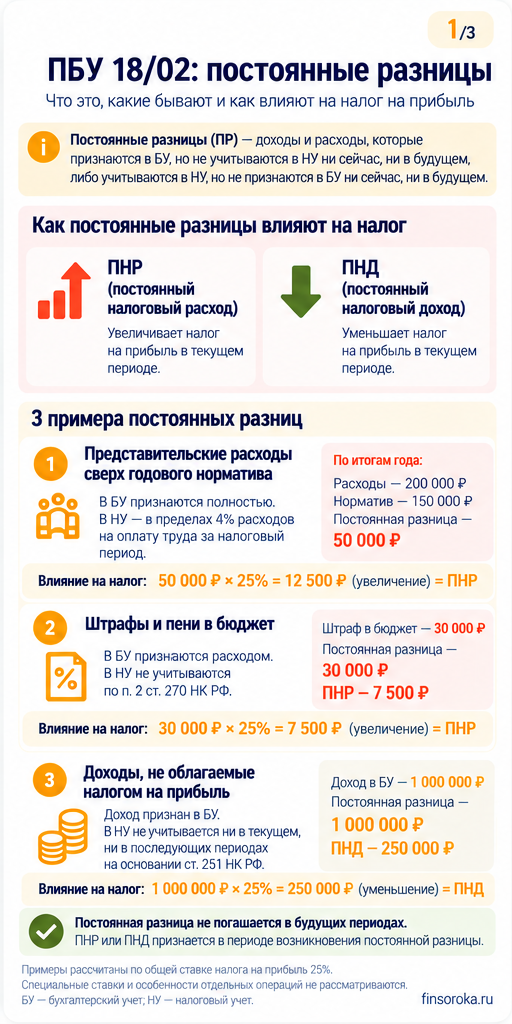
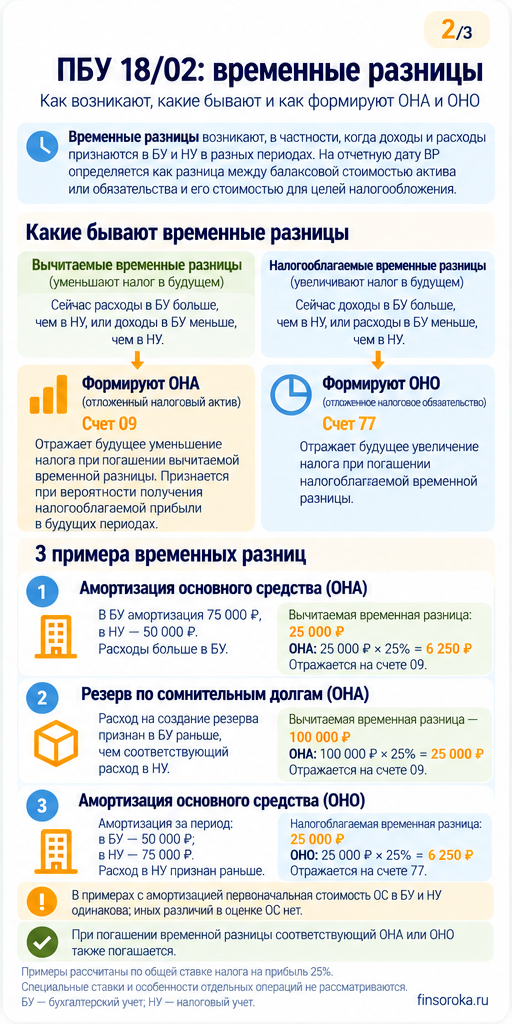
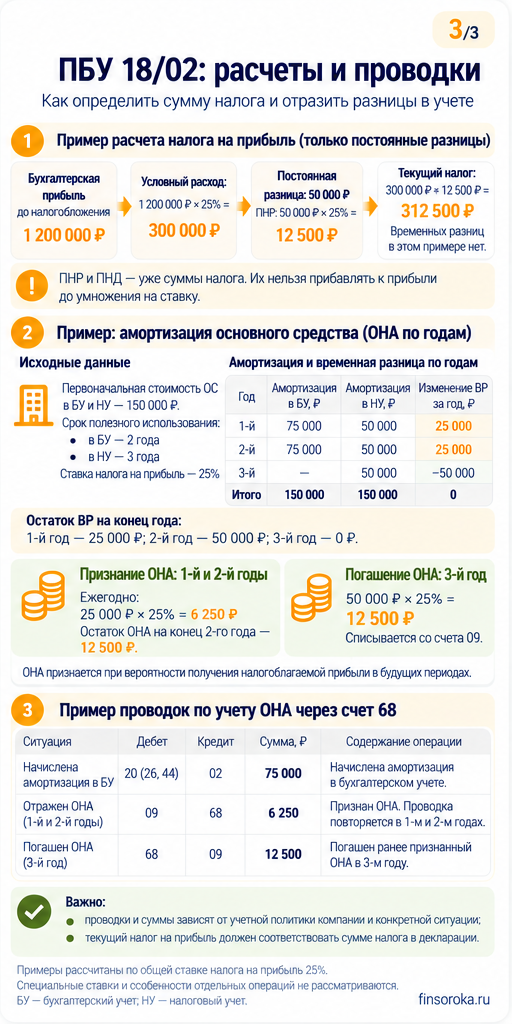
ПБУ 18/02 объясняет, почему налог на прибыль по данным бухучёта не совпадает с налогом по декларации, и как показать эту разницу в отчётности.
- Постоянные разницы.
Доход или расход учитывается только в одном виде учёта (бухгалтерском или налоговом) и никогда не попадёт в другой. Постоянные разницы приводят к возникновению постоянного налогового расхода (ПНР) или постоянного налогового дохода (ПНД). ПНР увеличивает расход по налогу на прибыль, а ПНД уменьшает его. - Временные разницы.
Доход или расход признаётся в бухгалтерском и налоговом учёте в разные периоды, потом разница исчезает (ОНА, ОНО).